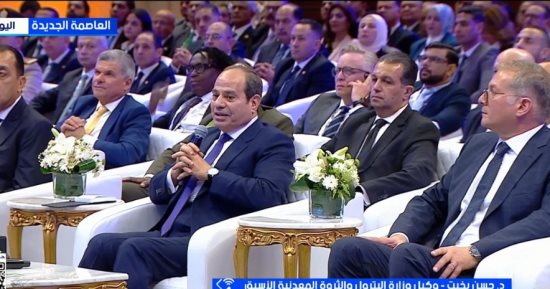
وكيل البترول الأسبق: 4 ركائز لتعظيم الاستفادة من ثروات التعدين
قال الدكتور حسن بخيت، وكيل وزارة البترول والثروة المعدنية الأسبق، إن النسخة الخامسة من منتدى مصر للتعدين تعكس اهتمام الدولة بتطوير القطاع وتعزيز دوره على المستويين الإقليمي والدولي.
26 خبر متعلق بهذا الوسم
قال الدكتور حسن بخيت، وكيل وزارة البترول والثروة المعدنية الأسبق، إن النسخة الخامسة من منتدى مصر للتعدين تعكس اهتمام الدولة بتطوير القطاع وتعزيز دوره على المستويين الإقليمي والدولي.
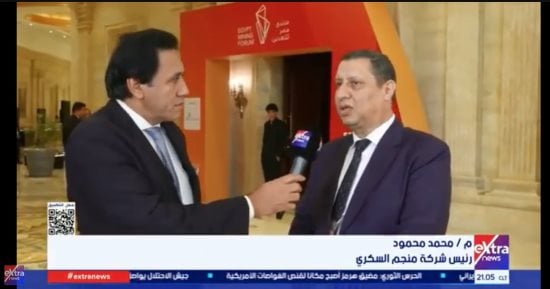
أكد محمد محمود رئيس شركة منجم السكرى، أن مؤتمر التعدين يوجه رسالة للمستثمرين بشأن تطور بيئة الاستثمار في مصر، موضحًا أن الدولة تعمل على توفير منظومة متكاملة.
قال الدكتور بلال شعيب، الخبير الاقتصادي، إن النسخة الخامسة من منتدى مصر للتعدين تعكس توجه الدولة نحو تعظيم الاستفادة من الثروات المعدنية، مؤكدًا أن نجاح القطاع لا يقاس فقط بحجم الاستكشافات، وإنما بقدرته على إضافة قيمة مضافة للخامات المستخرجة.
قال الدكتور أيمن غنيم، أستاذ إدارة الأعمال، إن مسيرة الإصلاح الاقتصادي في مصر حظيت بإشادات من مؤسسات مالية دولية متعددة الأطراف ومؤسسات خاصة
حرص قانون الإجراءات الضريبية الموحد على إقرار مجموعة من الحقوق والضمانات للممولين والمكلفين بما يضمن وضوح الإجراءات الضريبية وتعزيز الشفافية
تقدم النائب أحمد ناصر، عضو مجلس النواب عن حزب العدل، بسؤال برلماني إلى وزير البترول والثروة المعدنية، بشأن تراجع تنافسية قطاع التعدين وضعف مساهمته في الاقتصاد، رغم ما أعلنته الحكومة خلال السنوات
ألزم قانون الإجراءات الضريبية الموحد جميع الممولين بتقديم الإقرارات الضريبية في المواعيد المحددة قانونًا، مع توقيع عقوبات على المخالفين
حدد قانون الإجراءات الضريبية الموحد الضوابط والإجراءات المنظمة لرد الضريبة للممولين أو المكلفين، بما يضمن الحفاظ على حقوقهم وسرعة استرداد المبالغ المستحقة
شهدت الجلسات العامة لمجلس النواب، الأسبوع الحالي، الموافقة على مشروع قانون بتعديل قانون ضريبة القيمة المضافة، وذلك بشكل نهائي.
حدد قانون الإجراءات الضريبية الموحد مدة معينة يجوز خلالها تعديل أو تصحيح الضريبة المستحقة، وذلك في إطار تنظيم العلاقة بين الممول ومصلحة الضرائب
نظم قانون الإجراءات الضريبية الموحد قواعد الإخطار بالربط الضريبي، محددًا الوسائل والإجراءات التي
حدد قانون الإجراءات الضريبية الموحد الحالات التي ينتقل فيها عبء الإثبات إلى المكلف، باعتباره الطرف الملزم بتقديم المستندات والبيانات المؤيدة لموقفه الضريبي.