تمويل مقر إداري بـ700 مليون جنيه.. التمويل التشاركي يفتح الباب أمام الصفقات العقارية الكبرى
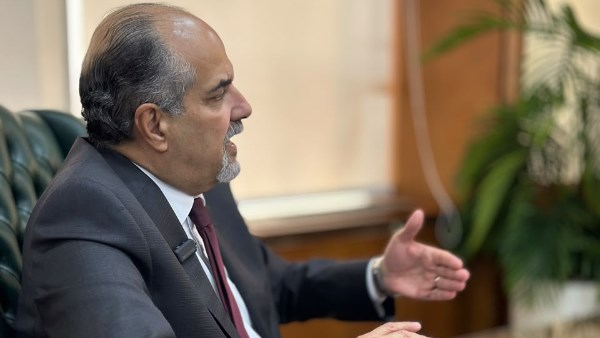
تتجه سوق التمويل العقاري في مصر إلى أدوات تمويلية أكثر تنوعًا، مع بروز التمويل التشاركي باعتباره أحد الحلول المقترحة لتمويل الصفقات العقارية الكبرى، خاصة المشروعات الإدارية والتجارية التي تتطلب مبالغ ضخمة يصعب على جهة تمويل واحدة توفيرها بمفردها.
وتبرز أهمية هذا النوع من التمويل مع ارتفاع تكلفة الأصول العقارية، إذ قد تصل تكلفة مقر إداري بمساحة 1000 متر مربع إلى نحو 600 أو 700 مليون جنيه، وفقًا للمثال الذي طرحه أيمن عبد الحميد، عضو مجلس إدارة الاتحاد المصري للتمويل العقاري، في حديثه عن احتياجات السوق التمويلية.
ويفتح التمويل التشاركي المجال أمام تعاون أكثر من جهة تمويل لتوفير السيولة اللازمة لصفقة واحدة، بما يسمح بتوزيع قيمة التمويل والمخاطر بين المشاركين، ويمنح الشركات فرصة للحصول على تمويلات تتناسب مع حجم استثماراتها العقارية.
700 مليون جنيه تكلفة مقر إداري.. لماذا تحتاج السوق إلى أدوات جديدة؟
تعكس تكلفة المقرات الإدارية الكبيرة حجم التمويلات المطلوبة في سوق العقارات التجارية، خاصة مع ارتفاع أسعار الأصول وتزايد احتياجات الشركات والمؤسسات إلى مقار تتناسب مع حجم أعمالها.
وأوضح أيمن عبد الحميد، عضو مجلس إدارة الاتحاد المصري للتمويل العقاري خلال حواره لـ"صدى البلد" أن تمويل أصل عقاري بهذه القيمة يطرح تحديًا أمام ترتيبات التمويل التقليدية، خصوصًا عندما تتجاوز قيمة الصفقة الحدود التي تستطيع جهة واحدة تمويلها وفقًا لملاءتها المالية والضوابط المنظمة لنشاطها.
وفي هذا السياق، يمكن أن يتيح التمويل التشاركي جمع الموارد المالية من أكثر من بنك أو شركة تمويل عقاري للمشاركة في تمويل صفقة واحدة، بدلًا من الاعتماد على ممول منفرد.
وتختلف آلية توزيع التمويل والمسؤوليات والمخاطر بحسب الهيكل التعاقدي المتفق عليه بين الجهات المشاركة، وطبيعة الأصل العقاري والعميل المستفيد.
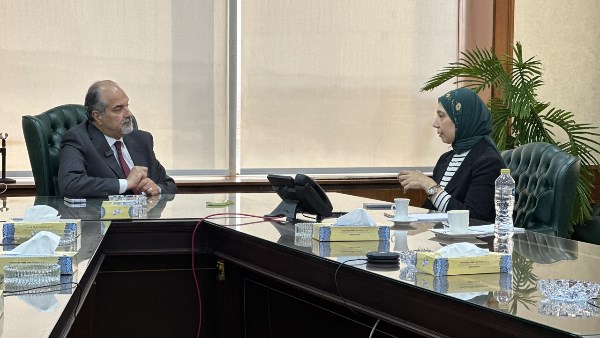
أيمن عبد الحميد عضو مجلس إدارة الاتحاد المصري للتمويل العقاري لـ«صدى البلد»: ارتفاع أسعار العقارات يدفع التمويلات العقارية للنمو 25% رغم تراجع العملاء 9%.. و52 مليار جنيه مستهدف 2026 | حوار
الرقابة المالية: عقود التمويل العقاري تنخفض إلي 7945 خلال 6 أشهر
كيف يعمل التمويل التشاركي في الصفقات العقارية الكبرى؟
يقوم التمويل التشاركي ، في أحد أشكاله، على مشاركة أكثر من جهة تمويل في توفير المبلغ المطلوب لشراء أصل عقاري أو تمويل صفقة محددة، وفق حصص وشروط يتم الاتفاق عليها مسبقًا.
ويسمح هذا النموذج بتوزيع حجم التعرض المالي على عدة جهات، بدلًا من تركيزه لدى مؤسسة واحدة، كما قد يتيح تمويل صفقات أكبر من الحدود التي يمكن لجهة واحدة التعامل معها منفردة.
فعلى سبيل المثال، إذا طلبت شركة تمويلًا بقيمة 5 مليارات جنيه لصفقة عقارية، فقد يتيح التمويل المشترك توزيع المبلغ بين عدد من الجهات، وفق قدراتها التمويلية وشروط المشاركة والضوابط الرقابية ذات الصلة.
ولا يعني ذلك أن التمويل التشاركي يلغي مخاطر الائتمان أو يضمن الموافقة على التمويل، إذ تظل كل صفقة خاضعة لدراسة الجدارة الائتمانية للعميل، وتقييم الأصل، والتدفقات النقدية المتوقعة، والضمانات المتاحة.
خطوة تنظيمية لتوسيع أدوات التمويل العقاري
أشار عبد الحميد إلى صدور قرار من الهيئة العامة للرقابة المالية بشأن التمويل التشاركي، موضحًا أن اللائحة التنفيذية للقرار لم تصدر بعد.
ويظل تحديد الإطار التنفيذي المنظم لهذا النشاط عنصرًا أساسيًا لتوضيح شروط مشاركة الجهات التمويلية، وآليات توزيع الالتزامات والمخاطر، ومتطلبات الإفصاح والرقابة على العمليات.
ومن شأن وضوح القواعد المنظمة أن يساعد المؤسسات المالية على تقييم فرص المشاركة في الصفقات الكبرى، كما يمنح الشركات العقارية والمستثمرين تصورًا أكثر تحديدًا عن آليات الاستفادة من هذا النوع من التمويل.
هل يدعم التمويل التشاركي الاستثمار العقاري؟
يمكن أن يساهم التمويل التشاركي في توسيع قدرة السوق على تمويل الأصول العقارية مرتفعة القيمة، خصوصًا المقرات الإدارية والمباني التجارية والمشروعات التي تتطلب تمويلًا كبيرًا.
كما قد يتيح توزيع التمويل بين عدة جهات مشاركة فرصًا لتنويع المحافظ التمويلية، مع إتاحة المجال أمام المؤسسات المالية لدخول صفقات تتجاوز قيمة التمويل التي تفضل منحها منفردة.
لكن نجاح النموذج يعتمد على وضوح العقود، وتحديد مسؤوليات كل جهة مشاركة، وكفاءة تقييم الأصول، وتوافر بيانات مالية دقيقة عن العملاء، إلى جانب الالتزام بالضوابط الرقابية.
وفي ظل ارتفاع قيمة الأصول العقارية، يمثل تنويع أدوات التمويل أحد المسارات التي يمكن أن تساعد السوق على تلبية احتياجات الشركات والمستثمرين، شريطة أن يتطور الإطار التنظيمي بما يضمن وضوح الحقوق والالتزامات وإدارة المخاطر.
وتبقى أهمية التمويل التشاركي مرتبطة بقدرته على تحويل الاحتياجات التمويلية الكبيرة إلى صفقات قابلة للتنفيذ، دون تحميل أي جهة مشاركة مخاطر تتجاوز قدرتها المالية أو التزاماتها الرقابية، بحسب تصريحات أيمن عبد الحميد.
التعليقات